Seguridad jurídica en el cómputo de plazos procesales
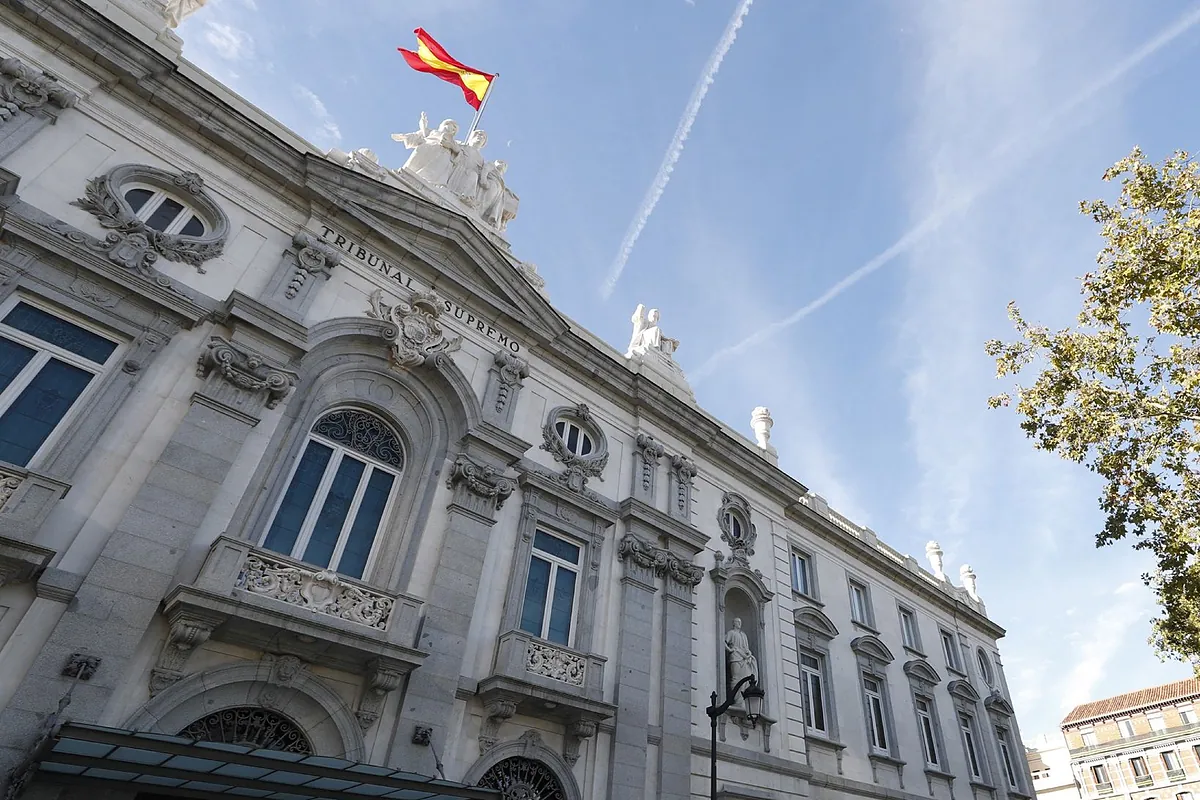
El Tribunal Supremo ha emitido una sentencia definitiva que resuelve la incertidumbre sobre el calendario para recurrir resoluciones judiciales durante el mes de agosto. El Alto Tribunal ha dictaminado que este mes debe considerarse inhábil a efectos de plazos, lo que implica que el periodo de dos meses para interponer recursos contra resoluciones no debe contabilizarse hasta el 1 de septiembre.
El Tribunal Supremo sostiene que, conforme al principio pro actione y el derecho a la tutela judicial efectiva, no se pueden imponer trabas rigoristas que impidan el acceso a la justicia durante periodos vacacionales.
El fallo se origina a partir del caso de un autónomo que recibió una notificación contra la Tesorería General de la Seguridad Social el 4 de agosto. Aunque el recurso fue presentado el 13 de octubre, el Supremo ha corregido la postura inicial del Tribunal Superior de Justicia de la Comunidad Valenciana, estableciendo que el plazo legal empieza a correr efectivamente el primer día del mes de septiembre.
Esta doctrina es extensible a cualquier ámbito jurisdiccional, salvo en los procedimientos destinados a la protección de derechos fundamentales, ofreciendo una mayor seguridad jurídica tanto a particulares como a profesionales del sector legal frente a la disparidad normativa existente.
Diferenciación entre plazos judiciales y administrativos
José María Salcedo, socio de Salcedo Tax Litigation & Legal Advising, subraya que este criterio es de aplicación transversal en los tribunales, aunque es imperativo distinguir entre las notificaciones judiciales y las administrativas. Mientras que las resoluciones judiciales cuentan con esta protección ante la inactividad de agosto, los trámites puramente administrativos siguen sus cauces habituales.
El Supremo enfatiza que el pie de recurso en cada notificación es el documento fundamental para determinar qué régimen de plazos aplica. En el ámbito tributario, por ejemplo, ante recursos de reposición, los contribuyentes deben seguir recurriendo a fórmulas como la ampliación de plazos o los conocidos días de cortesía fiscal si desean evitar la caducidad de sus expedientes.