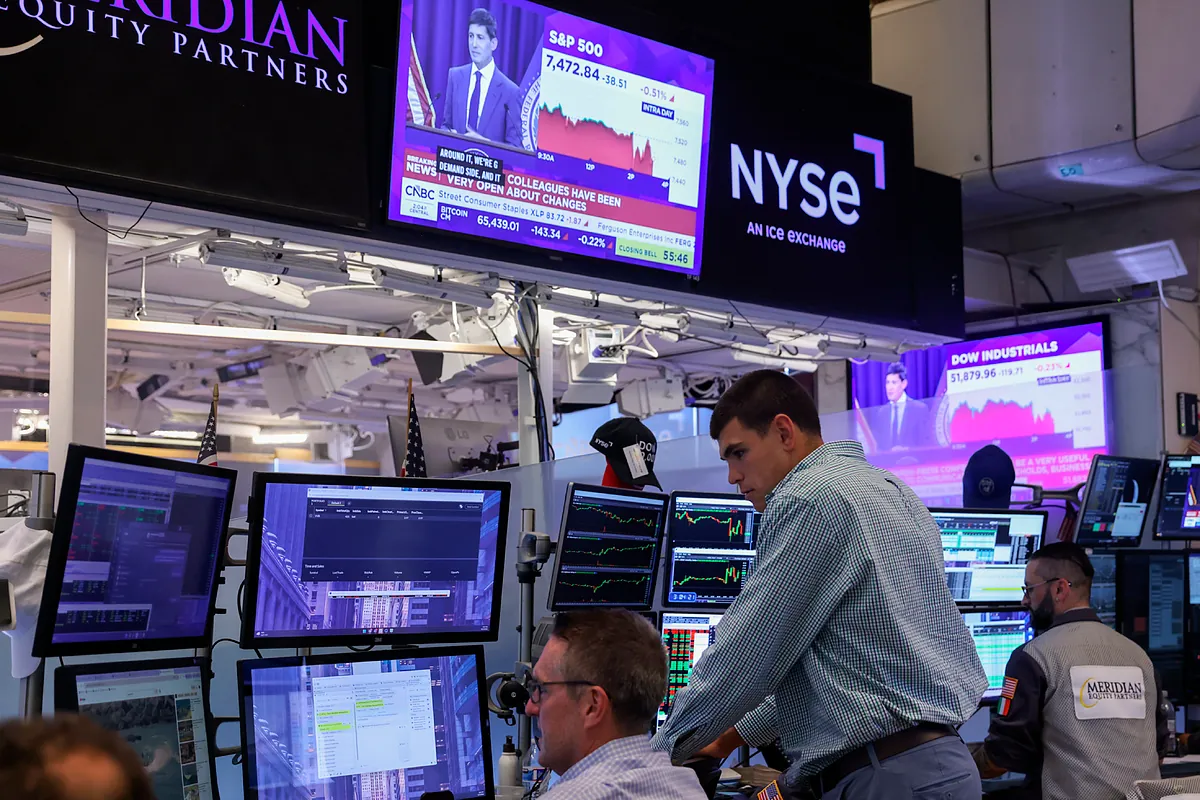
Reajuste de carteras ante la nueva política monetaria
La reciente escalada de los tipos de interés, que han pasado del 2,25% al 2,50% por parte del Banco Central Europeo, ha obligado a los inversores a replantear sus posiciones. Con la Reserva Federal evaluando incrementos adicionales sobre su rango actual del 3,50%-3,75%, el mercado se enfrenta a un desafío donde la renta fija recupera protagonismo frente a los activos de riesgo.
El aumento en los tipos de interés exige una reducción en la vulnerabilidad de las carteras hacia aquellos productos que sufren una mayor erosión en entornos de encarecimiento del dinero.
Selección de activos y sectores clave
Los expertos subrayan la importancia de realizar una selección minuciosa dentro de la renta variable. Se recomienda evitar compañías con un endeudamiento excesivo o aquellas cuyos beneficios dependen de proyecciones lejanas, debido al impacto directo que la tasa de descuento ejerce sobre su valor actual. En contraposición, los perfiles más robustos —aquellos con balances saneados y alta capacidad de generación de caja— como los sectores de banca, seguros, energía e infraestructuras, ganan atractivo.
Para un inversor equilibrado, una estrategia óptima sugiere asignar entre un 45% y un 50% a renta variable, un 35%-40% a renta fija, un 7%-10% a oro o materias primas, y mantener el remanente en liquidez para aprovechar futuras oportunidades.
La nueva era de la renta fija
El mercado de bonos vuelve a ser una opción competitiva sin necesidad de asumir riesgos extremos. Las recomendaciones se centran en vencimientos cortos e intermedios (entre dos y siete años), evitando los tramos muy largos que responden a variables complejas como las necesidades de financiación fiscal. Adicionalmente, el oro se consolida como un activo esencial de diversificación frente a la incertidumbre geopolítica y el deterioro fiscal.
Perspectivas ante el binomio crecimiento-inflación
La clave del éxito en el corto plazo residirá en la capacidad de los bancos centrales para controlar la inflación sin asfixiar el crecimiento económico. Si bien el endurecimiento monetario supone una presión sobre los costes de capital, los analistas señalan que gran parte del ajuste ya ha sido descontado por las valoraciones actuales de los activos en el mercado.