La inestabilidad geopolítica como motor inflacionario
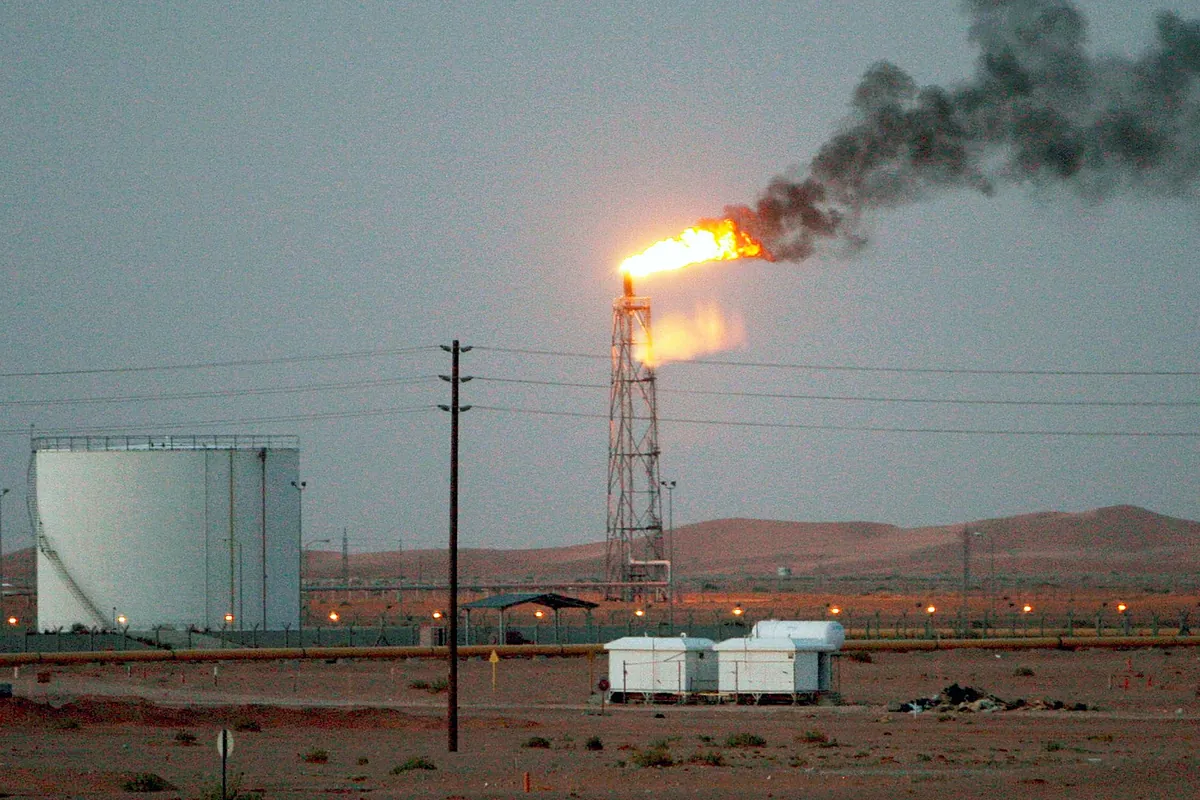
La escalada del conflicto en Oriente Próximo ha desencadenado una crisis energética sin precedentes, situando a los mercados globales ante una incertidumbre creciente. La prolongación de las hostilidades, que han afectado directamente a infraestructuras clave y rutas de suministro, ha presionado al alza los precios de los hidrocarburos, complicando los costes de producción industrial y reavivando las tensiones inflacionistas que los bancos centrales intentaban contener. El Banco Central Europeo ya ha advertido sobre el riesgo de una inflación persistente durante un periodo prolongado.
El precio del crudo ha registrado un incremento superior al 40% desde el estallido de las hostilidades, consolidando una tendencia alcista que desafía los esfuerzos de estabilización de las economías desarrolladas.
Escenarios de precios: El riesgo de los 150 dólares
Ante este panorama de volatilidad, las proyecciones de las grandes instituciones financieras advierten de un escenario sombrío. Mientras que analistas de Goldman Sachs apuntan hacia una cotización de 120 dólares por barril, desde Bank of America (BofA) no descartan alcanzar los 150 dólares en caso de que los daños en las infraestructuras críticas de la región se intensifiquen. Actualmente, el Brent se mantiene en una fase de consolidación, operando en torno a los 104-105 dólares tras tocar techos cercanos a los 109 dólares recientemente.
La Agencia Internacional de la Energía (AIE) ha ajustado a la baja sus previsiones, anticipando un desplome en la demanda mundial de 2,5 millones de barriles diarios. Este enfriamiento del consumo, impulsado por mercados como China, intenta compensar el estrechamiento de la oferta provocado por el bloqueo de Ormuz y el descenso del 23% en la producción saudí durante el pasado mes de agosto.
El agotamiento de las reservas y el giro hacia el carbón
La tensión en el mercado se ve agravada por la contracción de las existencias estratégicas. Los inventarios mundiales han sufrido una retirada acumulada de 507 millones de barriles desde el inicio del periodo de crisis, mientras que la capacidad de refino opera al límite de su eficiencia. Esta escasez de suministro está provocando que diversas economías busquen alternativas energéticas menos eficientes: la AIE estima que la demanda mundial de carbón alcanzará un récord histórico de 8.940 millones de toneladas, un incremento del 1,2% en el presente ciclo económico, como respuesta directa a la inseguridad energética del gas y el petróleo.