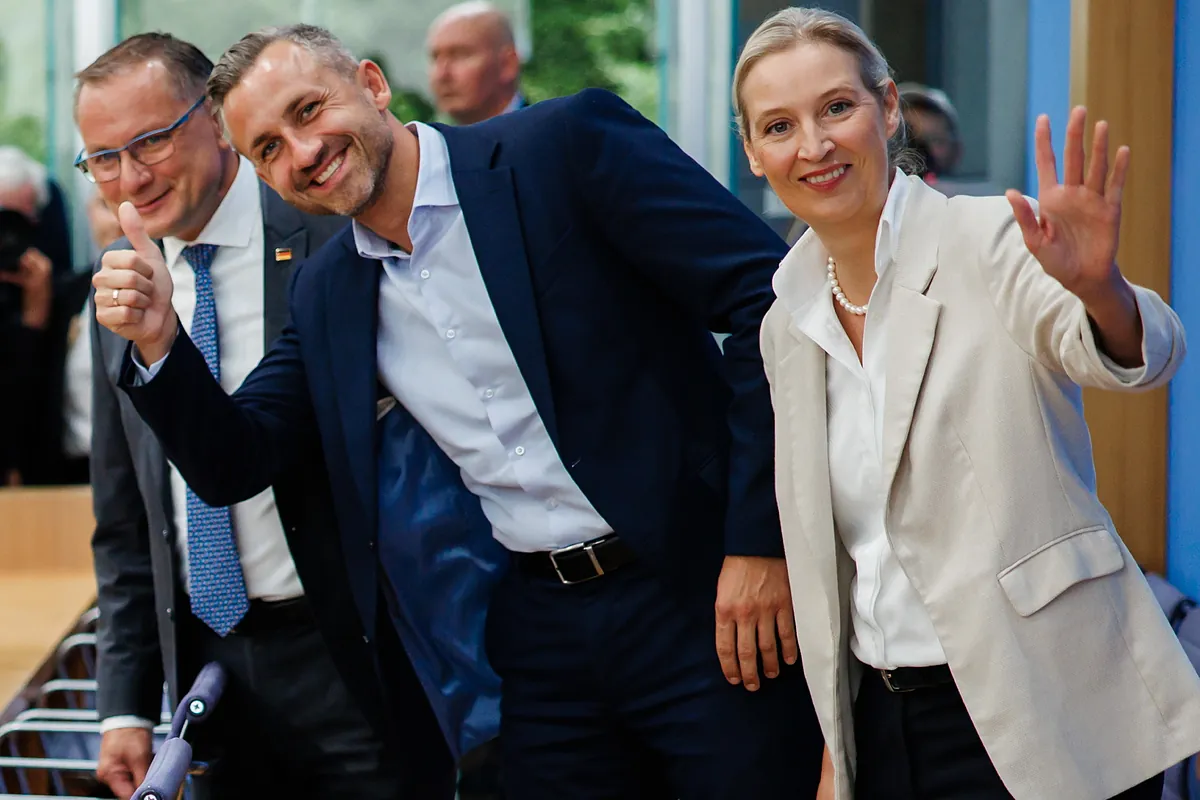
Los recientes resultados electorales en el estado alemán de Sajonia-Anhalt, marcados por el ascenso de la AfD, han provocado una respuesta inusualmente contenida en los parqués financieros. El índice DAX 40 registró una variación mínima del 0,15%, mientras que los mercados de deuda soberana permanecieron estables y el euro experimentó una ligera apreciación frente al dólar. Esta aparente indiferencia del inversor contrasta con la intensidad del debate político en el continente.
La barrera de contención federal
Analistas de Citi señalan que, aunque la influencia de los gobiernos regionales en la ejecución regulatoria es notable, las decisiones estratégicas de calado económico siguen centralizadas en la esfera federal bajo el mandato de Friedrich Merz. No obstante, voces como las de Deutsche Bank advierten que subestimar estos resultados podría ser un error, ya que alimentan la incertidumbre sobre una posible fragmentación del Ejecutivo actual.
El desenlace de los comicios regionales intensificará la presión sobre el Gobierno federal y reforzará las preocupaciones sobre la fragmentación política.
Razones para una calma inusual
Desde la banca japonesa, Nomura apunta dos factores que explican la serenidad de los inversores. Por un lado, las formaciones de derecha han abandonado la retórica de ruptura con la zona euro, adoptando posturas más pragmáticas. Por otro, la experiencia de gestión en Italia sugiere una tendencia hacia la prudencia fiscal en estos perfiles políticos. De hecho, expertos en mercado sugieren que el escepticismo ante la izquierda populista genera, en comparación, mayores temores económicos que las propuestas de los partidos conservadores y soberanistas.
Los analistas de Nomura subrayan que, en el caso específico de España, una alternancia política tras los comicios generales podría ser interpretada positivamente por los mercados. Se anticipa que un cambio hacia políticas orientadas a la reducción del déficit y la mejora del entorno empresarial podría favorecer una compresión de la prima de riesgo española.
La excepción francesa y la divergencia sistémica
La complacencia, sin embargo, no es universal. El mercado muestra una cautela específica respecto a Francia, donde el déficit del 5% del PIB y la fragmentación parlamentaria plantean desafíos significativos para la viabilidad de los ajustes presupuestarios. Goldman Sachs y Barclays han comenzado a diferenciar claramente sus recomendaciones, favoreciendo la exposición a la renta variable alemana frente a la francesa ante la persistente presión sobre la prima de riesgo gala. En última instancia, el consenso es que no existe un riesgo sistémico inminente, siempre que la colaboración fiscal europea mantenga su cohesión actual.