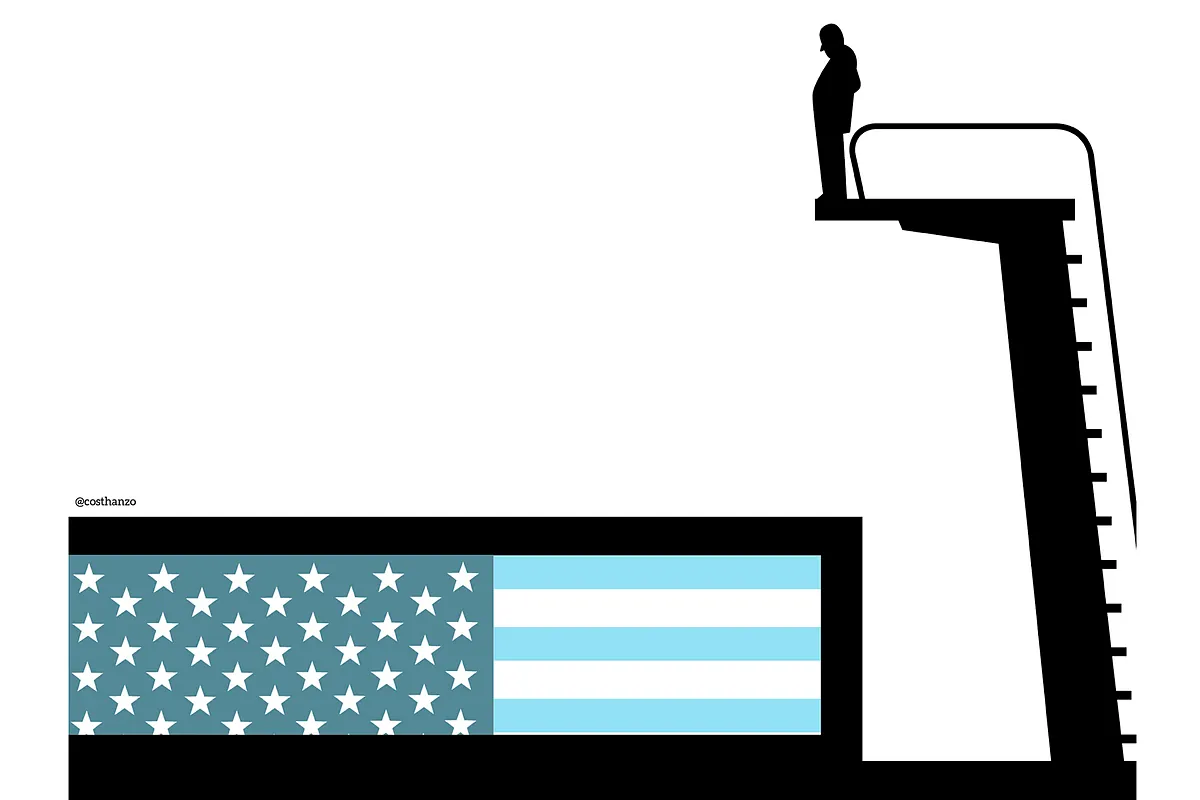
La falacia de la seguridad absoluta
Howard Marks, figura prominente de Oaktree, acuñó una máxima fundamental para el inversor prudente: el mayor peligro reside en la convicción de que una inversión carece de riesgo. En la arquitectura financiera global, este concepto ha sido históricamente encarnado por el bono a diez años del Tesoro estadounidense. Sin embargo, la realidad actual desmiente esta premisa: desde febrero, la depreciación de este activo ha sido del 5%, impulsando su rentabilidad desde el 4% hasta el 4,7%. Este fenómeno confirma que calificar a la deuda soberana de Estados Unidos como un activo «libre de riesgo» es un oxímoron de consecuencias sistémicas.
La estabilidad del sistema financiero mundial se sostiene sobre la fe en el bono estadounidense; cuestionar esta premisa es poner en duda la solidez de todo el engranaje crediticio global.
Los pilares del riesgo soberano
Un activo considerado seguro debe combinar tres elementos: valor intrínseco o respaldo por una potencia crediticia solvente, un rendimiento real que supere a la inflación y una liquidez robusta. Las divisas de reserva han cumplido históricamente con esta función. No obstante, Estados Unidos enfrenta hoy una tormenta perfecta: una irresponsabilidad fiscal sostenida, con una deuda pública que alcanza el 100% del PIB, y una inflación que, con el PCE en el 3,7%, se mantiene persistentemente por encima de los objetivos de la Reserva Federal.
La intervención directa del Tesoro de EE. UU. mediante la recompra de bonos en el mercado, una táctica conocida como represión financiera, subraya la ineficacia de las medidas artificiales frente a un desequilibrio estructural que requiere reformas fiscales profundas y no parches monetarios.
La erosión de la confianza y el futuro monetario
La volatilidad inflacionaria actual, sumada a la incertidumbre sobre la política de balance de la Fed y la presión al alza sobre los tipos reales debido a la inversión en inteligencia artificial, ha transformado el perfil del bono soberano. El mercado ahora exige una prima de riesgo mayor, precipitando la caída de los precios. La historia financiera, desde el denario romano hasta la libra esterlina, nos enseña que el destino de los activos «libres de riesgo» suele sellarse cuando la potencia emisora prioriza los excesos fiscales sobre la disciplina, dejando al sistema ante un vacío de alternativas seguras.