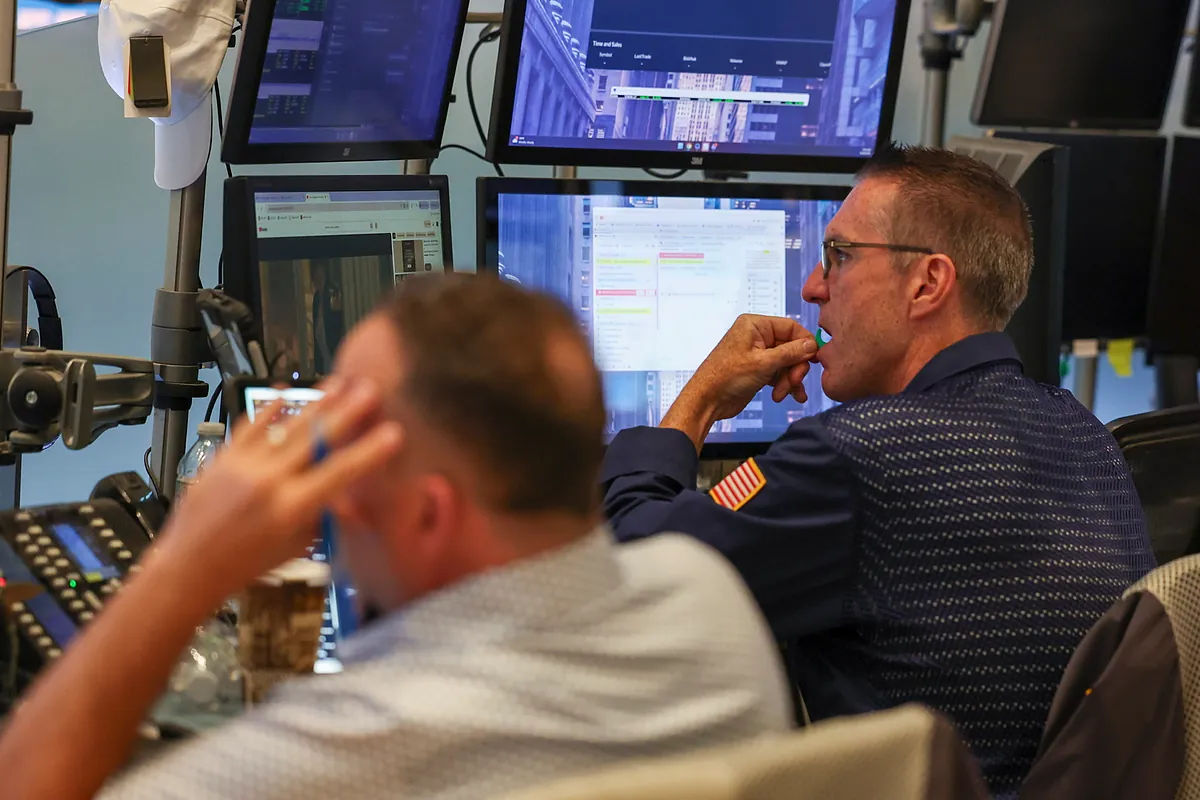
La presión sobre la renta variable ante el endurecimiento monetario
Los mercados financieros se enfrentan a un desafío renovado al inicio de este mes, marcado por una marcada subida en los intereses exigidos a la deuda soberana a escala global. Este repunte en los costes de financiación, sumado a la reciente volatilidad en los precios del crudo y la cercanía de las citas clave con los principales bancos centrales, genera un entorno de cautela en un momento en que los índices bursátiles se encuentran próximos a sus techos históricos.
La sincronización en la subida de los rendimientos de la deuda soberana actúa como un freno natural para un rally bursátil que, hasta ahora, se había sustentado en gran medida por la ingente inyección de capital destinada al sector de la Inteligencia Artificial.
El giro histórico de Japón y la presión sobre el BCE
Uno de los hitos más significativos de la jornada es el comportamiento del mercado nipón. El bono a diez años ha alcanzado la cota del 3%, un nivel que marca un cambio de paradigma en la política económica del país. Ante este escenario, el mercado asigna una probabilidad superior al 70% a una subida de tipos por parte del Banco de Japón en su reunión del 18 de septiembre, tras las recientes intervenciones conjuntas con Estados Unidos para estabilizar el yen.
En la eurozona, la dinámica es igualmente restrictiva. Con una inflación que se sitúa en el 3,3% para el mes de agosto, el Banco Central Europeo parece tener el camino despejado para un incremento de 25 puntos básicos el próximo 10 de septiembre. El bund alemán refleja esta tensión superando el 3,35% de rentabilidad.
La rentabilidad del bono estadounidense a diez años se aproxima peligrosamente al 4,80%, acercándose a la barrera psicológica del 5%. Esta situación ha obligado al Tesoro de EE. UU. a implementar programas de recompra de deuda para contener el ascenso de los tipos.
La Reserva Federal marca un nuevo rumbo
Las recientes declaraciones del presidente de la Reserva Federal, Kevin Warsh, tras la cumbre de Jackson Hole, han alterado las expectativas de los inversores. La probabilidad implícita de un endurecimiento monetario en la reunión del 15 y 16 de septiembre ha escalado hasta cerca del 60%. Voces expertas, como las de Pimco, subrayan que la Fed ha elevado significativamente el listón de exigencia en materia de control inflacionista, sugiriendo que la autoridad monetaria está decidida a actuar si no observa una convergencia clara y rápida hacia sus objetivos de estabilidad de precios.