Inestabilidad geopolítica y presión energética
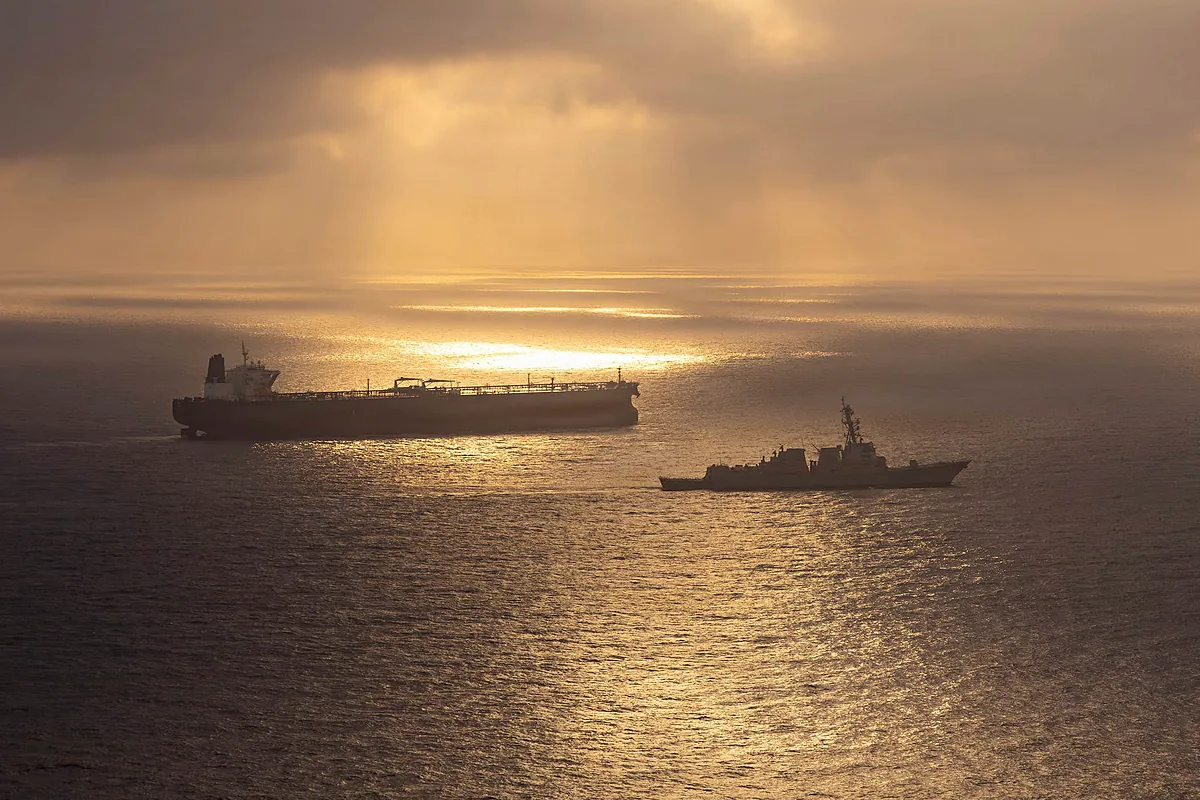
La escalada del crudo se ha intensificado este mes como respuesta directa a la creciente inestabilidad en Oriente Próximo. La toma del puerto yemení de Mocha por parte de las fuerzas hutíes, aliadas de Irán, ha disparado las alertas sobre la seguridad en el Mar Rojo, sumándose a las restricciones logísticas ya persistentes en el estrecho de Ormuz. Esta coyuntura ha impulsado el barril de Brent hasta los 107,63 dólares, lo que representa un avance diario del 6,34%, mientras que el West Texas se sitúa en los 102,48 dólares.
A pesar del nerviosismo de los inversores, voces del sector como Julius Baer mantienen la cautela. Norbert Rücker, director de Investigación Económica, advierte que la percepción del mercado parece estar distorsionada:
Esta discrepancia de percepción sugiere que los precios incorporan una prima de riesgo excepcionalmente elevada. Basándonos en los fundamentales y sabiendo que las oleadas especulativas son efímeras, mantenemos nuestra postura de cautela respecto al petróleo.
El mercado observa con lupa la recuperación de la demanda en China, el mayor importador mundial, cuya reactivación podría actuar como un catalizador alcista si se producen nuevas disrupciones en la oferta global de crudo.
Impacto en la renta fija y sostenibilidad fiscal
El encarecimiento energético ha tenido un efecto dominó inmediato en el mercado de bonos, provocando una escalada en los rendimientos de la deuda soberana. En Estados Unidos, la rentabilidad del bono a 30 años ha escalado 0,06 puntos hasta situarse en el 5,35%, mientras que el tramo a 10 años ha superado la barrera del 4,9%. Este fenómeno refleja, según analistas de Mirabaud Asset Management, no solo las expectativas sobre la política monetaria, sino una preocupación latente por la sostenibilidad fiscal.
La inflación presiona a los mercados europeos
La presión alcista también ha permeado al Viejo Continente. La deuda alemana a 10 años ha superado el 3,5%, acompañada por los bonos italianos en el 4,3%, mientras que los rendimientos de la deuda española y británica han escalado hasta el 3,97% y 5,3%, respectivamente. Este escenario se ve agravado por un Índice de Precios al Productor en Estados Unidos que se ha situado en un 5,4%, superando notablemente las proyecciones de los analistas de Wall Street.