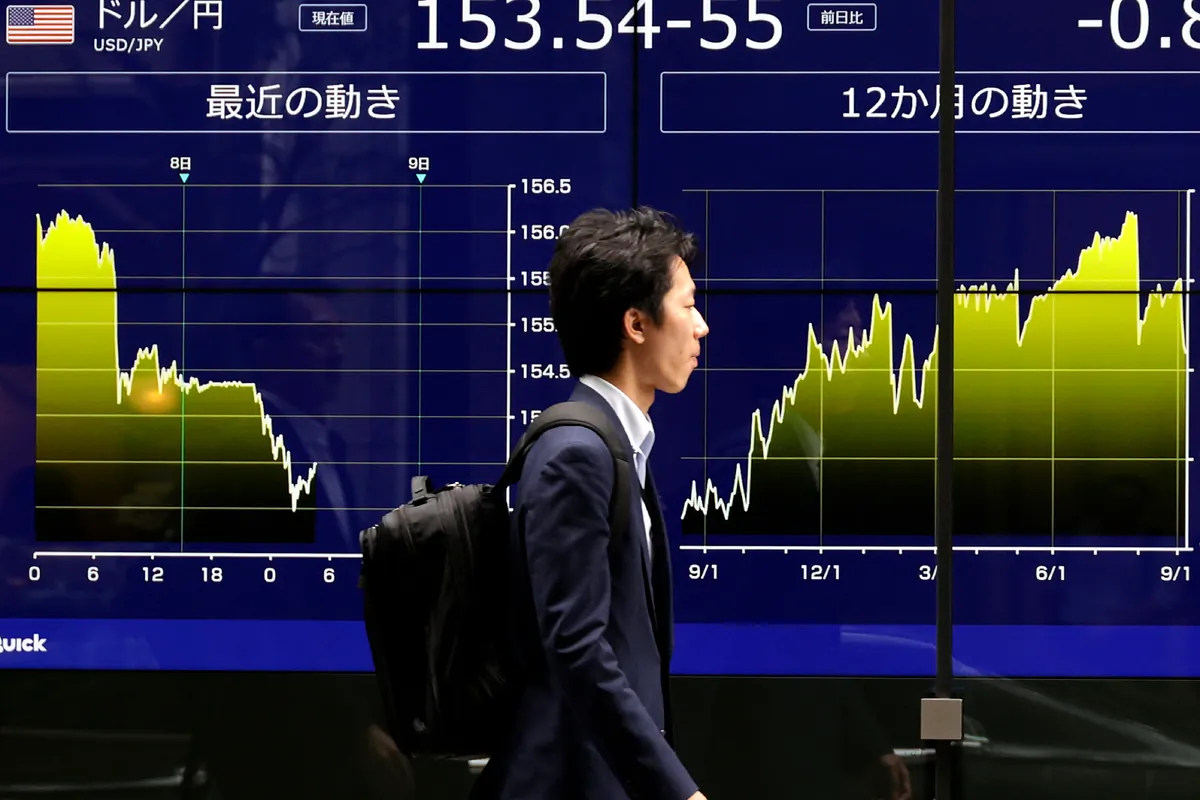
La reciente escalada de la divisa japonesa está enviando ondas de choque que trascienden las fronteras del archipiélago, proyectando incertidumbre sobre los mercados de deuda y renta variable en Estados Unidos y Europa. Con un avance cercano al 4% durante este mes, el yen se ha consolidado como un factor de inestabilidad sistémica que obliga a los inversores internacionales a reevaluar sus estrategias de apalancamiento.
El fin del carry trade y la presión sobre el diferencial de tipos
El núcleo del problema reside en el desmantelamiento del carry trade. Históricamente, esta estrategia aprovechaba los bajos costes de financiación en yenes para invertir en activos de mayor rentabilidad en otras divisas. Sin embargo, la convergencia de los diferenciales de tipos está alterando esta dinámica. La superación del nivel técnico de los 155 yenes por dólar ha disparado una oleada masiva de cierres de posiciones, acelerando la apreciación de la moneda local.
La rapidez con la que se aprecia la divisa dicta la magnitud del proceso de desapalancamiento global; un movimiento brusco obliga a los inversores a liquidar activos de forma indiscriminada.
El Banco Central de Japón (BoJ) se prepara para una reunión crítica este 18 de septiembre. El consenso anticipa una subida de tipos de interés, que actualmente se sitúan en el 1%, marcando una clara divergencia frente al rango del 3,5%-3,75% de la Reserva Federal estadounidense.
Impacto en la renta fija y deuda extranjera
El rendimiento del bono japonés a 10 años, situado actualmente en el 2,88% tras tocar picos cercanos al 3%, está transformando la percepción de riesgo de la deuda soberana. Esta renovada rentabilidad interna incentiva a los inversores nipones a repatriar capital, reduciendo su apetito por bonos estadounidenses y europeos. Para Washington, esto representa un riesgo financiero notable, dado que Japón ostenta la posición de mayor tenedor extranjero de deuda de los Estados Unidos en un contexto de elevadas necesidades de financiación.
¿Por qué afecta directamente a la cartera europea?
Incluso el inversor europeo sin exposición directa a activos nipones se encuentra vulnerable. El mercado europeo no es ajeno a los flujos de liquidez global ni al apalancamiento en yenes. Si las posiciones construidas mediante este crédito barato dejan de ser rentables debido a la fluctuación cambiaria, el cierre forzoso de dichas operaciones podría desencadenar oleadas de ventas tanto en renta variable como en renta fija continental, convirtiendo la política monetaria japonesa en un termómetro directo de la liquidez global.